中小製造業の価格転嫁を支援するWebマガジン
ホーム
当サイトについて
サービスメニュー
経営診断
原価管理支援
価格転嫁支援
経営コンサルティング
企業顧問
投稿記事
制度解説
付加価値とは
原価計算
価格転嫁
お問い合わせ
ホーム
当サイトについて
サービスメニュー
経営診断
原価管理支援
価格転嫁支援
経営コンサルティング
企業顧問
投稿記事
制度解説
付加価値とは
原価計算
価格転嫁
お問い合わせ
新着記事
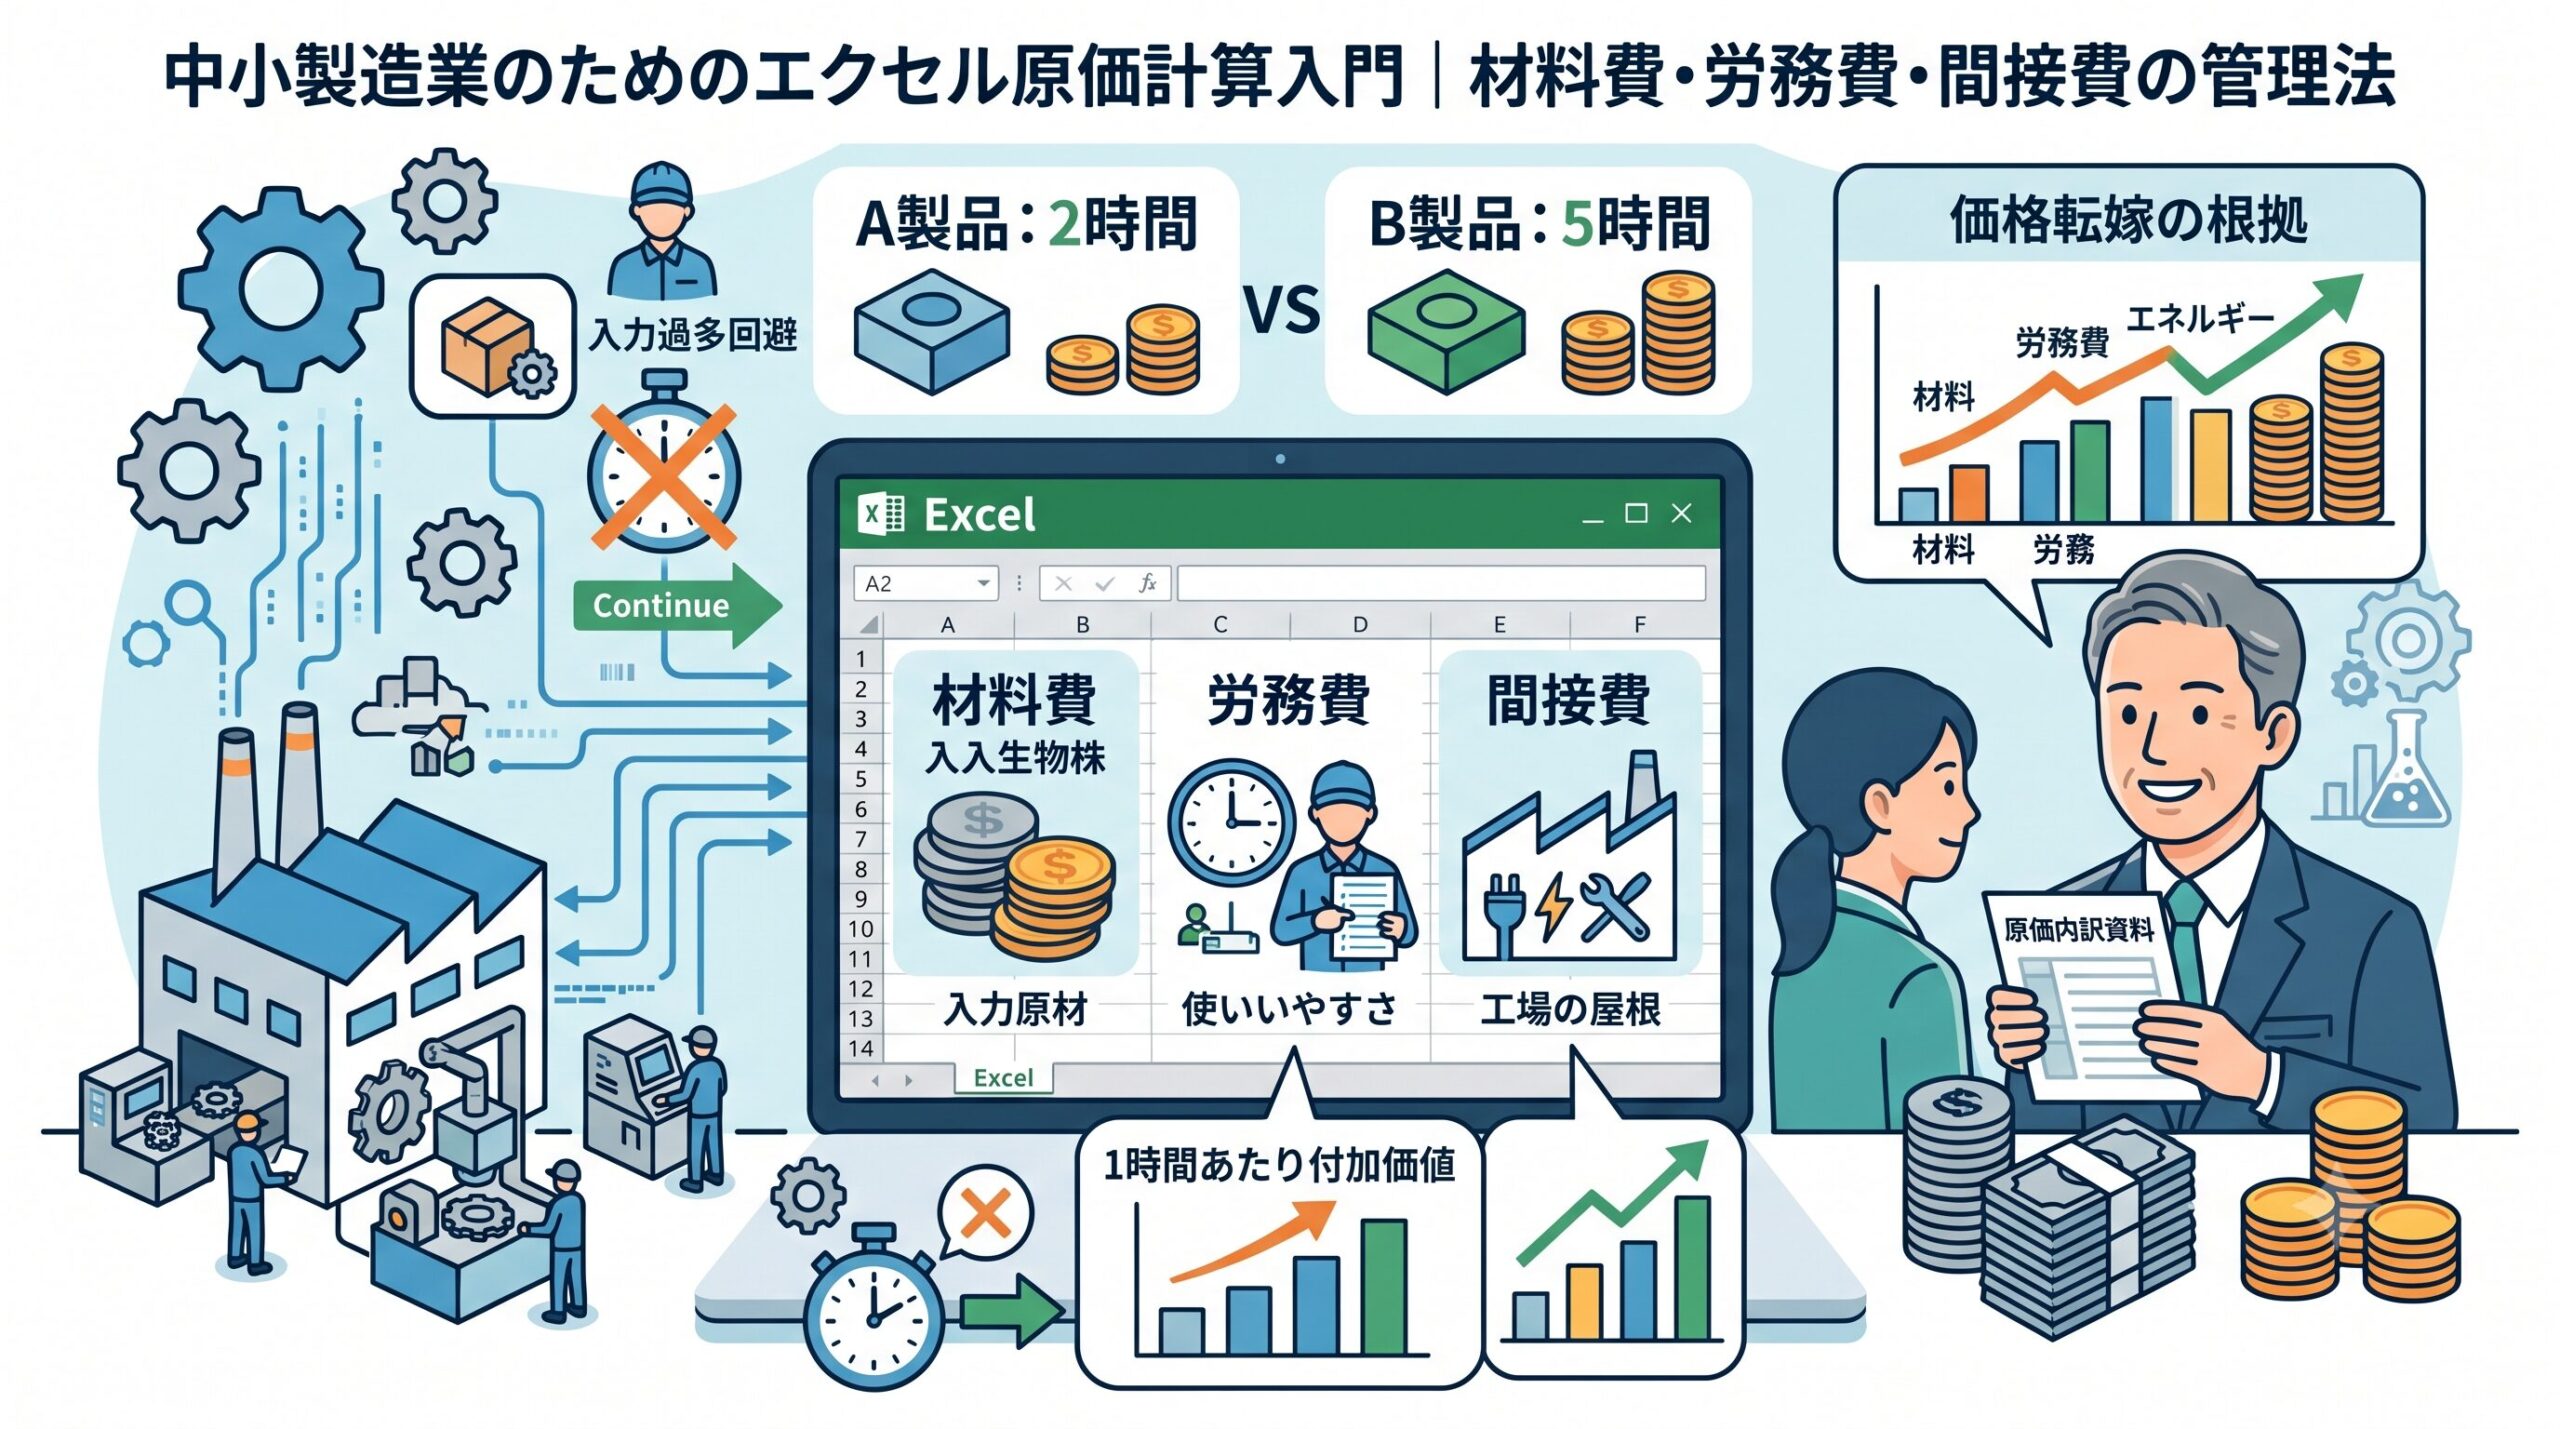
中小製造業のためのエクセル原価計算入門|材料費・労務費・間接費の原価管理法
「原価計算をやったほうがいいのは分かっているが、専用システムを入れる余裕はない」——多くの中小製造業の…
2026年7月11日
原価計算
価格転嫁の成功事例!買いたたきから脱却する「価格是正」の本質と交渉ロードマップ
中小製造業の価格転嫁とは、原材料高や労務費の上昇分を取引価格へ能動的に反映させるプロセスです。 本記事…
2026年6月20日
価格転嫁
製造間接費の配賦基準の決め方|中小製造業向け4類型の比較と5ステップ
製造間接費の配賦基準を変えるだけで、製品別の粗利率は逆転します。本記事では中小製造業向けに、時間基準…
2026年9月18日
原価計算
見積原価の出し方|含める費用の範囲と見積金額を組み立てる4ステップ
見積原価に材料費と外注費しか入れていないと、人件費や設備費が利益から差し引かれます。本記事では見積原…
2026年9月18日
原価計算
粗付加価値とは?純付加価値との違いと、中小製造業の生産性・賃上げ原資への活かし方
粗付加価値とは、企業が生み出した付加価値額のうち、減価償却費を差し引く前の金額を指す考え方です。 これ…
2026年9月11日
付加価値とは
労務費の価格転嫁の進め方|転嫁額を算出する3つの方法と交渉5ステップ
労務費の転嫁率は50.0%にとどまり、上がった人件費の半分は中小企業が負担しています。本記事では令和8年施…
2026年9月7日
価格転嫁
多能工化はなぜ進まない?中小製造業が実践すべき5ステップとよくある失敗3つ
多能工化とは、一人の従業員が複数の工程を担える体制づくりです。人手不足対策として注目される一方、目的…
2026年9月4日
組織開発
個別原価計算の「案件管理」とは?受注案件ごとの採算を見失わない実践的な運用体制
個別原価計算(ジョブコスティング)は、案件ごとの原価を正しく把握するための計算手法ですが、計算結果を…
2026年8月28日
原価計算
取適法とは?下請法から何が変わった?中小製造業が今すぐ確認すべき実務対応
「取適法」という言葉を、取引先や商工会議所のセミナー、あるいは金融機関の担当者から聞いたことがある経…
2026年8月21日
制度解説
従業員エンゲージメントとは?中小製造業の粗利と定着率を高める組織開発の実践ステップ
従業員エンゲージメントとは、従業員が自社の理念や仕事内容に共感し、自らの意思で会社の成長に貢献しよう…
2026年8月14日
組織開発
取適法対応は価格交渉だけじゃない!中小製造業が棚卸すべき「曖昧な取引条件」7つのチェックリスト
「取適法」という言葉を、取引先や商工会議所のセミナーで耳にした経営者の方は多いのではないでしょうか。 …
2026年8月14日
価格転嫁
値上げ交渉で「もっと安い会社がある」と言われたら?中小製造業が付加価値で選ばれ続ける3つの準備
値上げ交渉の最終局面で、取引先の担当者からこう言われた経験はないでしょうか。 「他社さんはもう少し安い…
2026年8月7日
付加価値とは
価格転嫁
投稿のページ送り
1
2
…
5