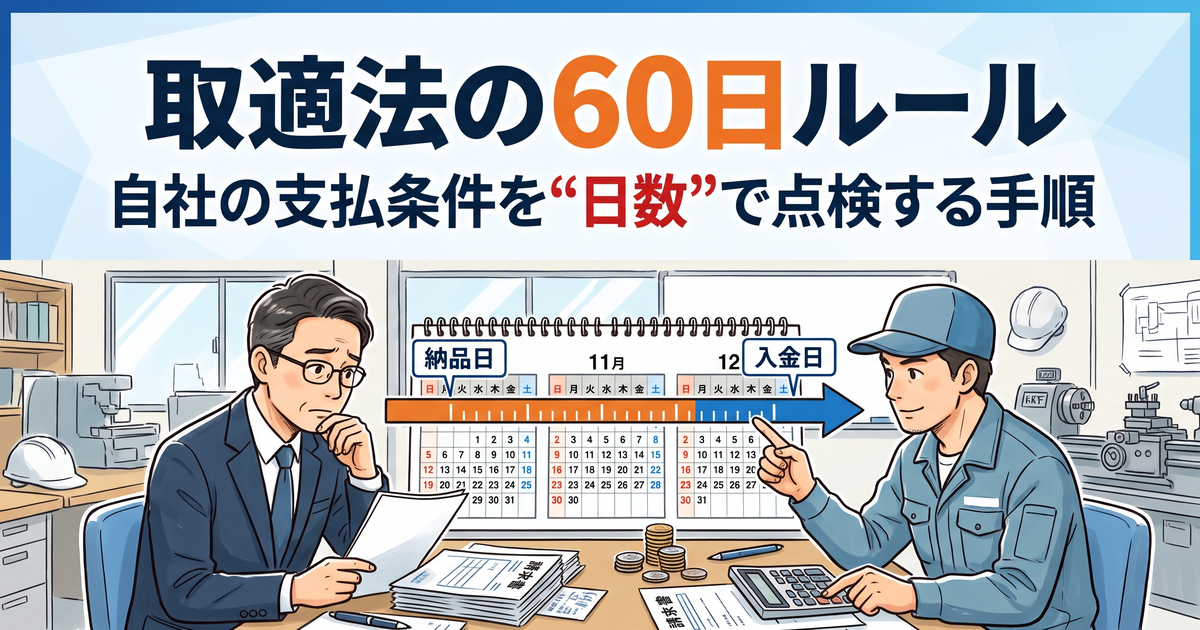
取適法の支払期日60日ルールとは、発注側(委託事業者)が、物品を受け取った日(受領日)から60日以内で、できる限り短い期間に代金の支払期日を定めなければならないという決まりです。
令和8年(2026年)1月1日に下請法が取適法(中小受託取引適正化法)へ改正されて以降、この60日をどう数えるかは、受注側にとっては入金の遅れ、発注側にとっては外注先への支払い方の見直しに直結する論点になっています。
ただし、「月末締め翌月末払いは大丈夫なのか」「検収が終わるまで数え始めなくてよいのか」といった疑問は、条文を読むだけでは解消しにくいのが実情です。
本記事では、受領日から日数を数える方法を示したうえで、締め日と支払日の組み合わせ別に最長で何日目の支払いになるかを一覧にし、自社の支払条件を点検する5ステップと、見直しが資金繰りに与える影響の試算までを、中小製造業の実務に落として解説します。
「入金が遅い」「外注先への支払条件は大丈夫か」現場でよく聞く3つの声
支払期日の相談は、価格の相談に比べると後回しにされがちですが、資金繰りへの影響はむしろ大きいことがあります。
まずは、中小製造業の現場でよく聞く3つの声を整理します。
受注側:納品から入金まで2〜3か月かかっている
「大手の取引先は締め日が早く、入金は納品の翌々月になる。材料費と給料の支払いが先に来て、資金が足りなくなる」という声は、受注側の経営者からよく聞きます。
入金までの日数は、取引先が決めた条件を「そういうものだ」と受け入れているだけで、一度も日数に直して数えたことがない会社が少なくありません。
発注側:自社も外注先に仕事を出している
中小製造業は、受注側であると同時に、メッキや熱処理、機械加工などを外注先に出す発注側でもあります。
自社の資本金や従業員数によっては、外注先との取引で取適法の委託事業者になるため、「自分は下請けだから関係ない」とは言えない場面があります。
手形や電子記録債権での支払いに不安がある
取適法では、支払手段としての手形払いが禁止されました。
電子記録債権などについても、支払期日までに代金相当額の満額を得ることが困難なものは認められません。
「これまでの慣行だから」と続けていた支払方法が、そのまま使えなくなっている可能性があります。
取適法の支払期日ルールとは?基本を3点だけ整理する
ここでは、支払期日に関わる部分に絞って基本を確認します。
細かな法解釈よりも、「自社の取引が対象になるのか」「何を守らなければならないのか」を押さえることが目的です。
委託事業者に課される4つの義務
公正取引委員会の資料によると、委託事業者には次の4つの義務があります。
| 義務 | 内容 |
|---|---|
| 書面等による明示(第4条) | 発注の際に、給付内容・代金額・支払期日・支払方法などを書面または電磁的方法で明示する |
| 書類の作成・保存(第7条) | 取引の内容を記録した書類または電磁的記録を作成し、2年間保存する |
| 支払期日を定める義務(第3条) | 物品等を受領した日から60日以内で、できる限り短い期間に支払期日を定める(検査の有無は問わない) |
| 遅延利息の支払い(第6条) | 支払遅延や減額があった場合、年率14.6%の遅延利息を支払う |
このうち支払期日に直接関わるのが、第3条と第6条です。
自社の取引は対象になるのか:適用基準
製造委託の場合、次のいずれかに当てはまると取適法の対象になります。
| 基準 | 委託事業者(発注側) | 中小受託事業者(受注側) |
|---|---|---|
| 資本金基準① | 資本金3億円超 | 資本金3億円以下 |
| 資本金基準② | 資本金1千万円超3億円以下 | 資本金1千万円以下 |
| 従業員基準 | 従業員300人超 | 従業員300人以下 |
出典:公正取引委員会「下請法は取適法へ」リーフレット(令和8年(2026年)1月1日施行)。
自社が受注側なら、取引先の資本金や従業員数と照らして、対象になるかを確認します。
自社が外注先に仕事を出す側なら、自社の資本金・従業員数と、外注先の資本金・従業員数の組み合わせで判断します。
違反するとどうなるのか
支払期日を過ぎても代金を払わなかった場合、受領日から60日を経過した日から実際に支払う日まで、未払金額に年率14.6%を掛けた遅延利息を支払う義務が生じます。
たとえば、100万円の未払いが30日間続くと、遅延利息は100万円×14.6%×30日÷365日で、約1万2,000円です。
金額そのものよりも、公正取引委員会による勧告や指導の対象になることのほうが、取引先との関係では重い影響を持ちます。
公正取引委員会の発表(令和8年(2026年)6月10日)によると、令和7年度の取適法関係の勧告は39件、指導は8,261件、原状回復は総額25億5,698万円相当でした。
60日の数え方|受領日を1日目として日数に直す
ここからが本題です。
支払期日が60日以内かどうかは、感覚ではなく、受領日から実際の支払日までを日数に直して判定します。
起算日は「受領日」:検収日でも請求書の日付でもない
60日の起算日は、物品等を受け取った受領日です。
検査をするかどうか、検査にどれだけ時間がかかるかは関係がありません。
また、請求書が届いた日や、取引先の社内で検収が完了した日から数え始めることもできません。
公正取引委員会 中部事務所の解説(下請法時代の資料)では、受領日は日数に算入すると説明されています。
つまり、受領日を1日目と数えます。
運用上は「2か月以内」:31日の月も1か月と数える
暦の上では、31日の月が続くと60日を超える日が出てきます。
公正取引委員会 中部事務所の解説では、運用上「受領後60日以内」は「受領後2か月以内」として扱い、31日の月も30日の月も1か月と数えるとされています。
このため、毎月末日納品締切で翌月末日に支払う条件は、受領日が月内のどの日であっても、2か月以内に収まるとされています。
一方で、毎月末日納品締切の翌々月払いのように、2か月を超える条件は、60日を超えるため問題になります。
なお、この解説ページには公表年月が記載されておらず、下請法の名称で書かれている資料です。
取適法の運用基準や公正取引委員会のよくある質問(Q&A)は更新されるため、自社の条件を最終判断する際は、最新の公表資料で確認してください。
締め日と支払日の組み合わせ別の判定表
次の表は、7月1日に受領した物品について、よくある支払条件で何日目の支払いになるかを数えたものです。
| 支払条件 | 7月1日受領分の支払日 | 受領日から数えた日数 | 点検結果 |
|---|---|---|---|
| 月末締め・翌月20日払い | 8月20日 | 51日目 | 基準内(60日以内) |
| 月末締め・翌月末日払い | 8月31日 | 62日目 | 運用上は2か月以内のため基準内 |
| 月末締め・翌々月10日払い | 9月10日 | 72日目 | 2か月を超えるため要見直し |
| 25日締め・翌々月5日払い(26日受領分で計算) | 受領6月26日→支払9月5日 | 72日目 | 2か月を超えるため要見直し |
25日締めの例は、公正取引委員会の運用基準が支払遅延の違反行為事例として挙げている「毎月25日納品締切、翌々月5日支払」と同じ形です。
締め日が月の途中にあると、締め日の翌日に受領した分は、締めまでの期間が丸1か月ぶん加わるため、支払日までの日数が長くなる点に注意が必要です。
なお、支払期日を定めなかった場合は受領日が、60日を超える日を定めた場合は60日目が、それぞれ支払期日とみなされるという取扱いもあります。
自社の支払条件を点検する5ステップ(受注側・発注側の共通手順)
日数の数え方がわかったら、次は自社の取引条件に当てはめます。
受注側は「入金条件」、発注側は「外注先への支払条件」を対象に、同じ手順で点検できます。
ステップ1・2:取引先を洗い出し、取適法の対象かを判定する
まず、主要な取引先(受注側なら売上上位の10社、発注側なら外注先上位の10社)を一覧にします。
次に、各社の資本金と従業員数を、前掲の適用基準の表と照らして、対象かどうかを判定します。
取引先の資本金は、帝国データバンクなどの企業情報や登記簿で確認できます。
従業員数が不明な場合は、取引先に確認する必要があります。
ステップ3:受領日から支払日までの最長日数を数える
取引先ごとに、締め日と支払日の条件を書き出し、「月初に受領した場合」と「締め日の翌日に受領した場合」の2パターンで日数を数えます。
月初受領は、当月の締めに含まれる最も古い受領日で、日数が最長になります。
| 確認項目 | 受注側(入金) | 発注側(外注先への支払) |
|---|---|---|
| 使う書類 | 取引基本契約書・発注書・取引先の支払条件通知 | 外注先との契約書・発注書・自社の支払規程 |
| 数える起点 | 自社が納品し、取引先が受け取った日 | 外注先から物品を受け取った日 |
| 確認する日付 | 入金日(実際に口座に入った日) | 自社が支払う日(振込実行日) |
| 見直し候補 | 60日(運用上2か月)を超える条件 | 検収待ちや請求書待ちで遅れている支払い |
ステップ4・5:支払手段と記録を点検する
日数が基準内でも、支払手段や運用によっては問題が生じます。
- 手形払いになっていないか(取適法では支払手段としての手形払いが禁止されています)
- 電子記録債権や一括決済で、支払期日までに満額を現金化できない仕組みになっていないか
- 請求書の提出が遅れた場合に、支払いを先送りする運用になっていないか
- 支払日が金融機関の休業日に当たったとき、事前の書面合意なしに順延していないか
- やり直しや返品を理由に、当初の受領日からの支払いを止めていないか
請求書の遅れや支払日の順延は、日数が基準内に見えても、結果として60日を超える原因になります。
あわせて、発注書と取引条件の記録を残せているかも確認します。
支払期日は、発注の際に書面または電磁的方法で明示する義務があり、取引の記録は2年間保存する義務があります。
受注側も、取引先から受け取る発注書の「支払期日」「支払方法」の欄を確認し、口頭の約束だけで進んでいないかを点検します。
支払条件の変更を申し入れるときは、これまでの日数計算の結果と発注書の記録が、そのまま根拠資料になります。
見直しが資金繰りに与える影響を試算し、交渉と社内対応につなげる
支払条件の見直しは、法令対応というだけでなく、手元資金を変える経営判断でもあります。
影響額を数字で示せれば、取引先との話し合いも社内の説明もしやすくなります。
受注側:入金サイトの短縮で売掛金がどれだけ減るか
売掛金の残高は、月商に平均の入金日数を掛けて、30日で割ると見積もれます。
架空の金属加工会社B社(月商3,000万円)で試算します。
現在は月末締め・翌々月10日払いで、月の中ほどの7月16日に受領した分が9月10日に入金されるため、平均の入金日数は57日です。
これを月末締め・翌月末日払いに変えると、7月16日受領分は8月31日の入金となり、平均は47日になります。
| 項目 | 現在(翌々月10日払い) | 見直し後(翌月末日払い) | 差 |
|---|---|---|---|
| 平均の入金日数 | 57日 | 47日 | 10日短縮 |
| 売掛金残高の目安 | 5,700万円 | 4,700万円 | 1,000万円減 |
入金が10日早まるだけで、約1,000万円の運転資金が楽になる計算です。
交渉の場では、「取適法の支払期日の考え方に沿って、条件を見直していただけないか」という形で、事実と日数の計算結果を示して相談するのが現実的です。
発注側:外注先への支払いを前倒しするときの資金計画
自社が委託事業者になる取引で、支払条件を短縮する必要が見つかった場合は、外注費の月額に短縮日数を掛けて、必要な資金を先に見積もります。
たとえば、外注費が月500万円で、支払いを10日前倒しする場合、必要な追加資金は500万円×10日÷30日で、約167万円です。
この追加資金は、受注側としての入金条件の改善(前項)や、価格への反映と合わせて考えると、負担を抑えやすくなります。
令和8年(2026年)10月の運用基準改正をどう見るか
公正取引委員会は、令和8年(2026年)10月1日に、取適法の運用基準などの改正を公表しました。
令和8年6月24日に公表された知的財産権・ノウハウ・データの取引に関する指針を踏まえた改正で、意見募集(同年7月23日締切)には20件の意見が寄せられたとされています。
公表ページの本文からは、支払期日(60日ルール)に関する変更点は確認できませんでした。
ただし、運用基準は新旧対照表の形で更新されるため、支払条件を点検するたびに、公正取引委員会の最新の公表資料を確認する習慣をつけておくと安心です。
まとめ|支払期日は「日数に直して数える」ことから始める
支払期日の見直しは、特別な知識がなくても、受領日から日数を数えるという作業から始められます。
この記事のポイント
- 取適法では、受領日から60日以内で、できる限り短い期間に支払期日を定める義務がある(検査の有無は問わない)
- 受領日は1日目として数え、運用上は2か月以内として扱われる(公正取引委員会 中部事務所の解説。最新の運用基準で確認が必要)
- 月末締め・翌月末日払いは基準内とされる一方、翌々月払いや月の途中の締めと翌々月払いの組み合わせは見直しが必要になりやすい
- 手形払いは禁止され、電子記録債権も満額を支払期日までに得にくいものは認められない
- 入金が10日早まるだけで、月商3,000万円の会社なら約1,000万円の運転資金が変わる
まず今月取り組みたい3つのこと
- 主要な取引先10社の締め日・支払日・支払手段を一覧にし、月初受領分の最長日数を数える
- 2か月を超えている条件と、手形や電子記録債権の支払いを、優先して見直す候補に挙げる
- 見直した場合の資金繰りへの影響額を、「月商×短縮日数÷30日」で試算しておく
判断に迷うときの相談先
自社の取引が取適法の対象になるか、特定の支払条件が基準内かは、取引の実態によって判断が分かれることがあります。
迷った場合は、公正取引委員会の取適法に関する相談窓口や、中小企業庁が支援する下請かけこみ寺などの公的な窓口を活用してください。
取引先との条件交渉や、資金繰りへの影響の試算を自社だけで進めるのが難しい場合は、専門家に相談する選択肢もあります。
問い合わせ
当サイトでは、中小製造業を対象に、
経営数値の整理、原価計算の考え方、利益構造の見直し、現場と経営の接続といった観点から、個別の状況に即した整理と助言を行っています。
無料相談を含め、原価計算に関する確認や、各種コンサルティングについての問い合わせを受け付けています。
課題が明確でなくても構いません。
現状の違和感や悩みを言語化するところから対応していますので、問い合わせページよりご連絡ください。
筆者紹介
吉岡翼(中小企業診断士)
付加価値創造ラボ主宰
中央大学法学部卒。独立系コンサルティングファームにて東証プライム上場企業から中小製造業の経営支援に従事。
独立後は、「人と企業の理想を、現実に変える力に」を理念に価格転嫁や生産性向上の支援に注力している。