
アワーレートとは、作業者1人または設備1台を1時間稼働させるためにかかるコストを金額で示した「時間チャージ」のことです。
人のアワーレートは人件費を稼働時間で割って、設備のアワーレートは減価償却費や電気代などの設備費を稼働時間で割って算出します。
それぞれに実際の作業時間を掛け合わせることで、見積り単価の土台となる直接製造原価を導き出すことができます。
本記事では、このアワーレートの考え方と具体的な計算方法、数値例を使ったシミュレーション、見積りの精度を左右する「標準時間」の内訳、そして算出したアワーレートを日々の見積り業務に活かす「コストテーブル」の作り方まで、中小製造業の経営者・現場責任者向けに実務目線で解説します。
「なんとなくこの値段」の見積りになっていませんか?
「新規の引き合いに、いくらで見積もりを出せばよいか、最終的にはベテラン担当者の勘に頼っている」「同じような部品でも、担当者によって見積り金額がバラバラになってしまう」。
中小製造業の現場では、このような声をよく耳にします。
見積りは、受注できるかどうかと、受注した後にどれだけ利益が残るかを同時に決めてしまう、経営に直結する業務です。
それにもかかわらず、その根拠が担当者の頭の中にしかない状態が続くと、知らないうちに赤字案件を抱え込むリスクが高まります。
この章ではまず、アワーレートの説明に入る前に、自社の見積りがいまどのような状態に置かれているのかを整理していきます。
見積りが「担当者の勘」に依存する3つの症状
こうした企業の現場では、次の3つの症状が共通して見られます。
いずれも、見積りの根拠が数字ではなく個人の感覚に置き換わってしまっていることが原因です。
- 新規案件の見積り金額が、最終的にはベテラン担当者の経験と勘で決まっており、他の社員では判断できない
- 同じような部品・工程を扱っていても、担当者によって見積り金額に差が出てしまい、社内で統一した基準がない
- 原材料費やエネルギーコストが上がっても、値上げ交渉の場で金額の根拠を数字で説明できず、価格転嫁が進まない
多品種少量生産で原価計算が難しくなる理由
特に多品種少量生産の現場では、案件ごとに仕様や工程が異なるため、標準的な原価計算の型をそのまま当てはめにくいという事情があります。
ロットごとに材料の取り扱いや段取りの手間が変わり、汎用的な計算式だけでは実態を捉えきれないため、担当者の経験に頼らざるを得ない場面が増えていきます。
その結果、長年の経験を持つ担当者の「肌感覚」に見積り作成が依存し、担当者が変わると精度が大きく揺らぐ、あるいは値上げの根拠を数字で説明できない、といった課題を抱えている企業は少なくありません。
属人化した見積り業務は、担当者の異動や退職によって精度が失われるだけでなく、後任者の育成にも時間がかかるという副次的なリスクも抱えています。
「数値化」が最初の一歩になる
この「勘と経験」への依存から抜け出す最初の一歩となるのが、人と設備それぞれの「1時間あたりのコスト」を数値化する、アワーレート(時間チャージ)という考え方です。
担当者の頭の中にしかなかった判断基準を数字に置き換えることで、誰が見積りを作っても一定の精度を保てるようになります。
さらに、値上げ交渉の場でも「なぜこの金額が必要なのか」を根拠を持って説明できるようになり、価格転嫁の実現性も高まります。
アワーレート(時間チャージ)とは
前章で見た「勘に頼った見積り」から抜け出すために、最初に押さえておきたいのがアワーレートという指標です。
アワーレートとは、作業者1人、あるいは設備1台を1時間動かすために、どれだけのコストがかかっているかを示す数値で、「時間チャージ」と呼ばれることもあります。
製造業の見積りにおいては、この時間あたりのコストに、実際にその案件でかかった作業時間を掛け合わせることで、人件費や設備費に相当する原価を算出します。
この章では、人と設備それぞれのアワーレートがどのようなコストから成り立っているのか、そしてそれが見積り単価のどの部分に反映されるのかを整理します。
人のアワーレートと設備のアワーレート
アワーレートは、大きく「人のアワーレート」と「設備のアワーレート」の2種類に分けて考えます。
- 人のアワーレート:作業者の人件費をもとに算出する、1時間あたりの労務費
- 設備のアワーレート:機械の減価償却費や電気代などの設備費をもとに算出する、1時間あたりの経費
どちらも計算の基本的な考え方は同じで、「1時間あたりにかかるコスト」を、実際にその案件に費やした時間で掛け算するという構造になっています。
工程によっては、1人の作業者が複数の設備を同時に操作するケースもあり、その場合は人のアワーレートと設備のアワーレートを、それぞれの実際の関与時間に応じて個別に掛け合わせる必要があります。
アワーレートは見積り単価のどこに使われるのか
製造業における利益は、大まかに「見積単価-製造原価-販管費」という式で表すことができます。
このうち製造原価は、材料費・外注加工費に加えて、人の直接製造原価と、設備の直接製造原価、さらに個別の製品に紐付けにくい間接製造原価によって構成されます。
このうち、人の直接製造原価と設備の直接製造原価は、次の式で計算します。
| 区分 | 計算式 |
|---|---|
| 人の直接製造原価 | 人のアワーレート × 作業時間 |
| 設備の直接製造原価 | 設備のアワーレート × 稼働時間 |
つまりアワーレートは、それ単体で使う数値ではなく、実際の作業時間・稼働時間と掛け合わせることで初めて、見積り単価を構成する重要な要素になるという点を押さえておく必要があります。
原価計算そのものの目的や全体像について整理したい方は、まずこちらの記事もあわせてご覧ください。
原価計算とは?中小製造業が最初に押さえるべき目的・種類・進め方
アワーレートと混同しやすい関連概念との違い
アワーレートの基本的な意味を押さえたところで、次に整理しておきたいのが、原価計算にまつわる周辺の概念との関係です。
実務では「直接費と間接費」「固定費と変動費」といった言葉が入り混じって使われ、どこまでがアワーレートでカバーできる範囲なのかが曖昧なまま計算を進めてしまうケースが少なくありません。
この線引きが曖昧だと、原価に含めるべき費用が漏れたり、逆に二重に計上してしまったりと、せっかく算出した数字の信頼性が下がってしまいます。
この章では、アワーレートと混同しやすい代表的な概念を取り上げ、それぞれの違いと関係を確認していきます。
直接製造原価と間接製造原価
製造原価は、特定の製品や案件に直接紐づけられる「直接製造原価」と、複数の製品・案件に共通して発生し、何らかの基準で振り分ける必要がある「間接製造原価」に分けられます。
アワーレートを使って算出するのは、あくまで人と設備の「直接」製造原価です。
工場の共通消耗品費や管理部門の人件費といった間接製造原価は、これとは別に、作業時間や稼働時間などを基準に各製品へ配分(配賦)する必要があります。
たとえば、生産設備にかかる電気代はアワーレートに含めて計算できますが、事務所の照明や空調にかかる電気代、工場長や品質保証担当者の人件費などは、特定の製品に直接紐づけることが難しいため、間接製造原価として生産数量や作業時間の比率に応じて各製品へ配分するのが一般的です。
なお、直接製造原価すら回収できていない、つまりアワーレート×時間で計算した金額を見積り単価が下回っているような製品・案件は、受注を続けるほど赤字を積み増している状態にあるため、早急な見直しの対象として検討する必要があります。
固定費・変動費、限界利益との関係
原価計算を単純化する際には、材料費と外注加工費を「変動費」、それ以外(人件費や設備費を含む)を「固定費」とみなして差し支えないという考え方が広く使われています。
製造業は設備投資の比重が大きいため、他業種に比べて固定費の割合が高くなりやすく、売上が落ち込んだ際に赤字へ転じやすいという特徴があります。
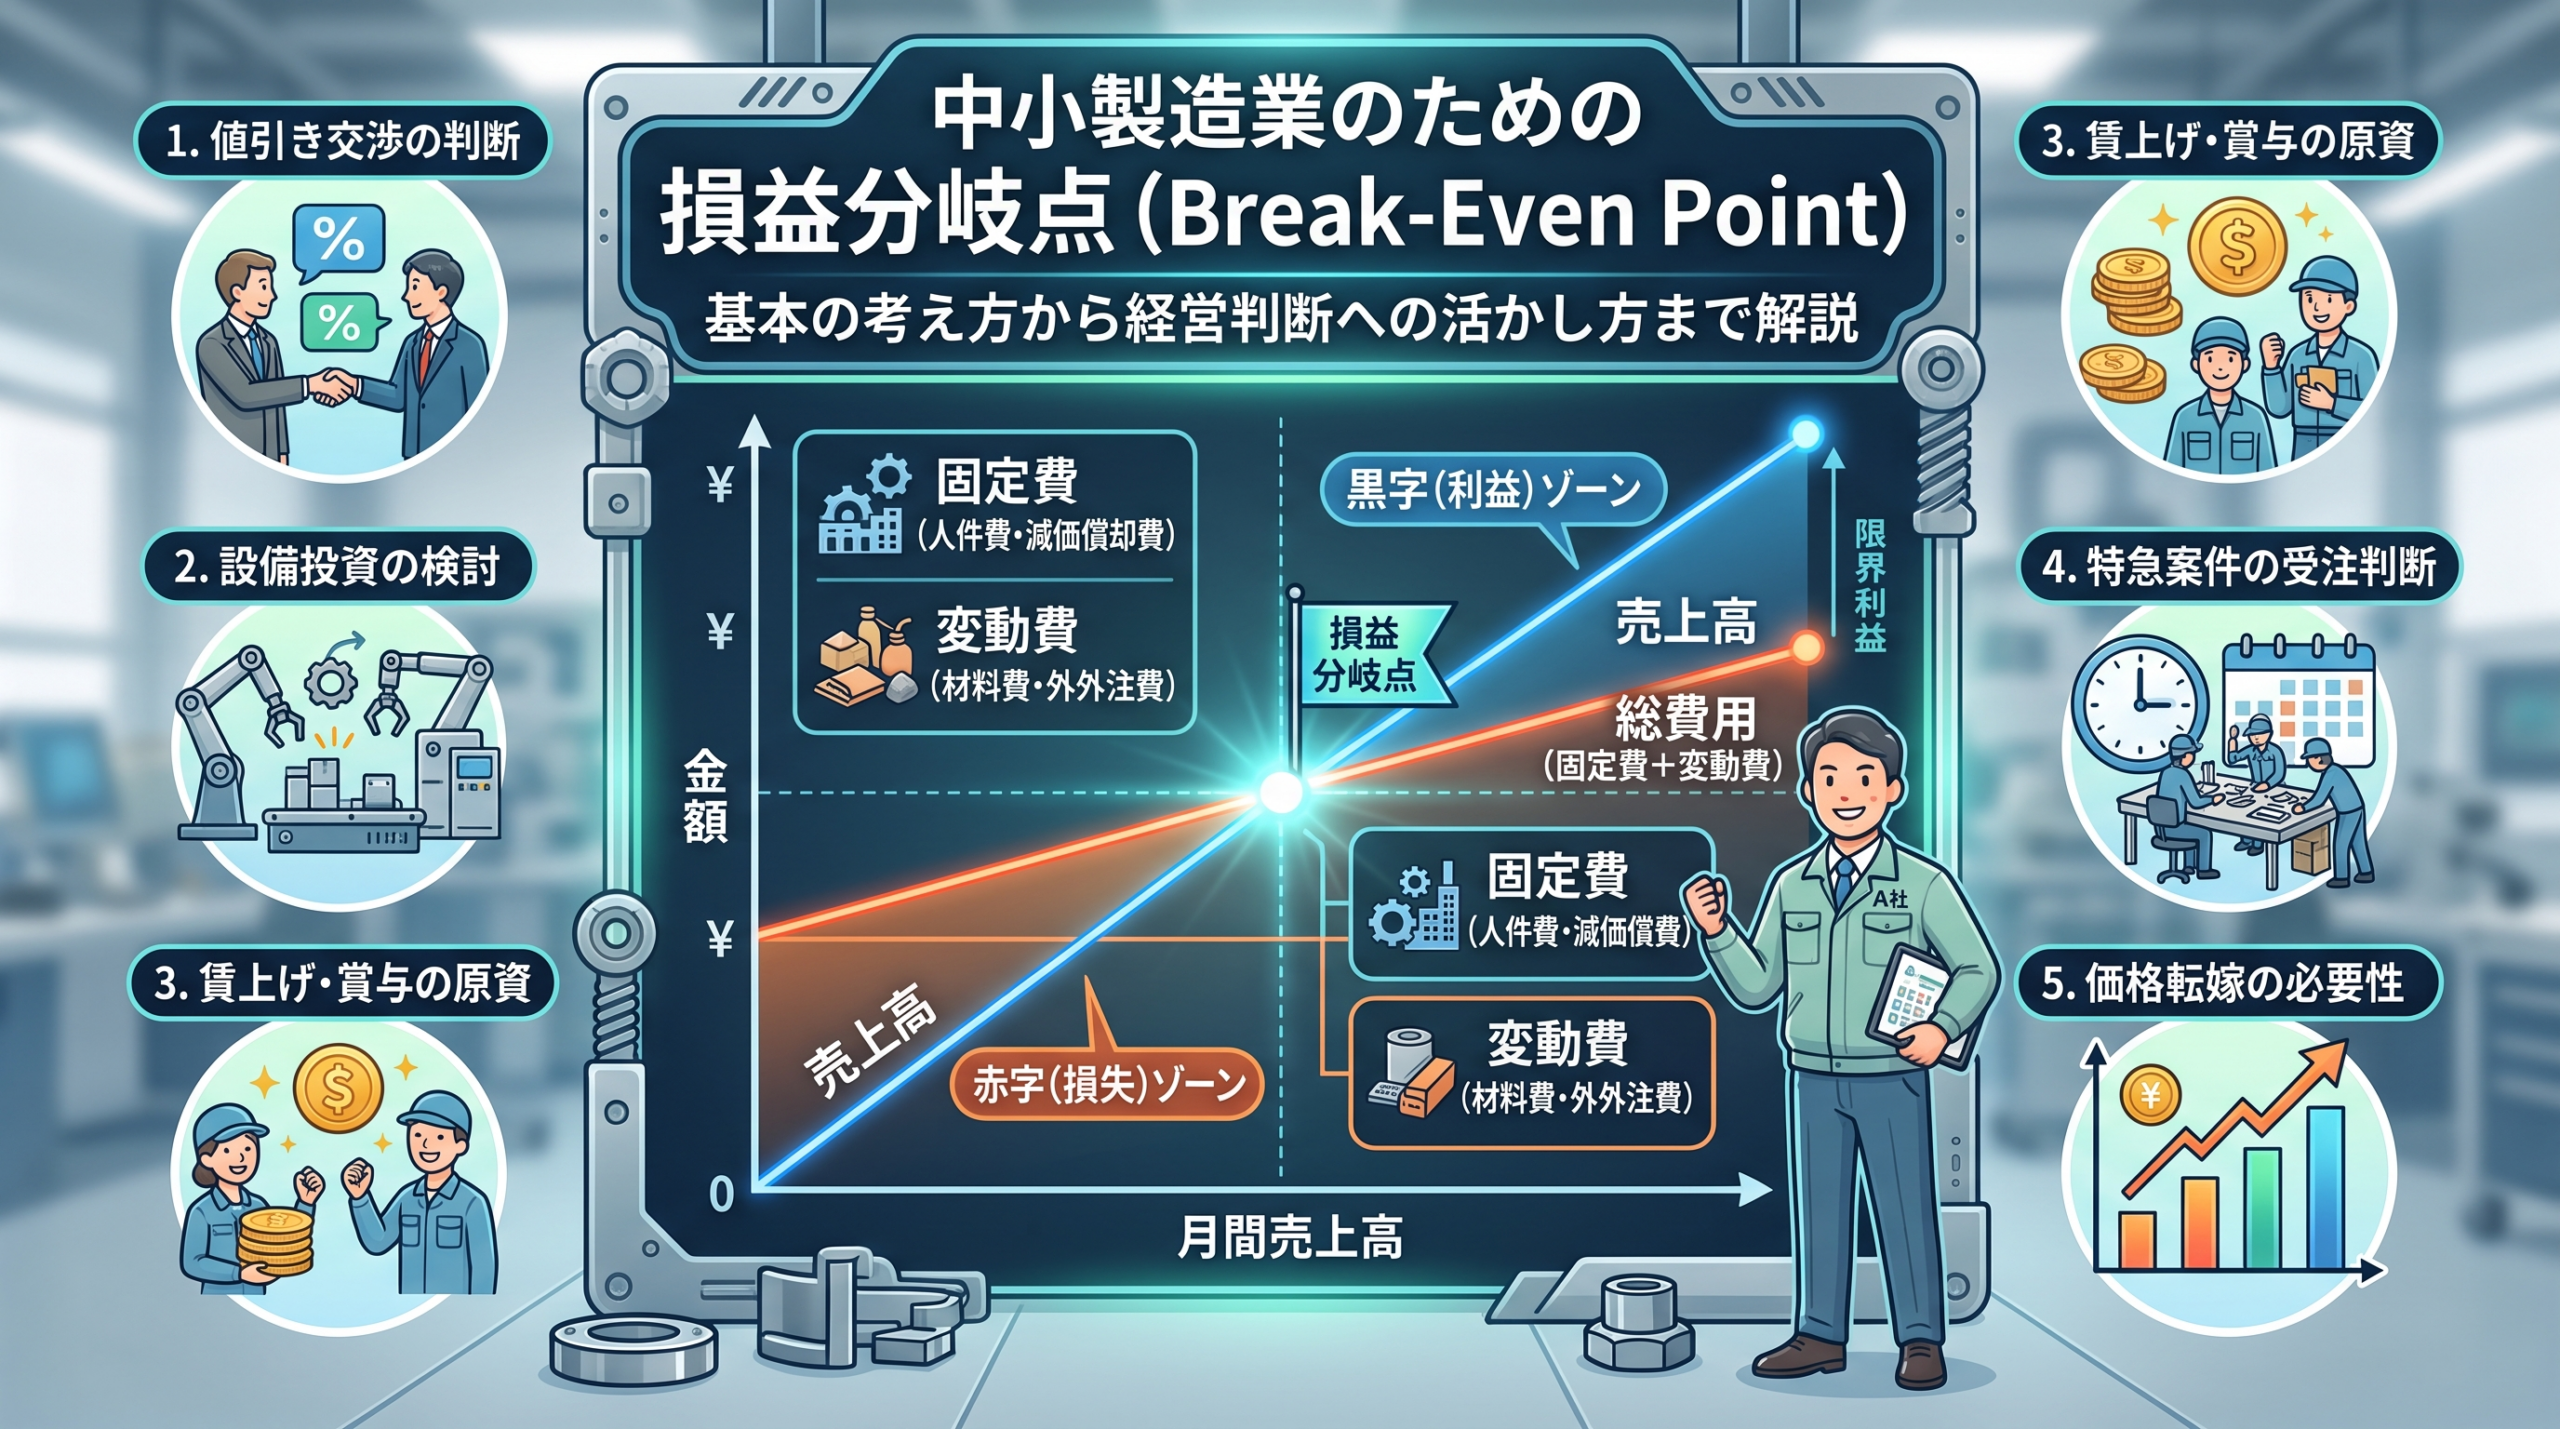
売上高から変動費を差し引いた「限界利益」が固定費を上回っていれば黒字、下回っていれば赤字という関係にあるため、アワーレートで算出した人件費・設備費(固定費に相当する部分)を正確に把握しておくことは、自社が今どれだけの売上高・受注量を確保すれば黒字を維持できるかを判断する材料にもなります。
たとえば、月間の限界利益が800万円、人件費や設備費などの固定費が750万円かかっている場合、その月は50万円の黒字ですが、受注量が減って限界利益が700万円まで落ち込めば、同じ固定費構造のままでは赤字に転じてしまいます。
アワーレートで固定費の内訳を把握しておくことは、こうした損益分岐点を具体的な数字で捉えるための土台になります。
アワーレートの計算方法【4ステップで解説】
ここまでで、アワーレートが何を表す数値で、原価のどの部分に対応するのかが整理できました。
ここからは、いよいよ実際に自社の数字を使ってアワーレートを算出する手順に進みます。
計算そのものは複雑ではありませんが、分母となる「稼働時間」の捉え方を間違えると、算出したアワーレートが実態より低くなり、赤字の見積りにつながってしまいます。
この章では、稼働率の把握から人・設備それぞれのアワーレートの算出までを4つのステップに分け、最後は架空の数値を使った計算例で、全体の流れを具体的に確認します。
ステップ1:稼働率を算出する
アワーレートを求める前提として、まず「稼働率」を把握する必要があります。
稼働率は、次の式で計算します。
就業時間とは、始業から終業までの拘束時間全体を指し、稼働時間とは、そのうち実際に製造作業に充てられた時間を指します。
段取り替えや朝礼、清掃、会議といった時間は就業時間には含まれますが、稼働時間には含まれません。
稼働時間を正確に把握することが難しい場合は、一定期間、作業者の稼働状況をサンプリング調査し、おおよその稼働率を仮設定するところから始めても構いません。
ステップ2:人のアワーレートを計算する
人のアワーレートは、次の式で算出します。
ここでいう人件費には、給与だけでなく、法定福利費などを含めた年間の総額を用いるのが一般的です。
作業者ごとに賃金は異なりますが、個人単位で細かく計算すると運用が煩雑になるため、まずは工程やライン単位で平均のアワーレートを設定し、年間を通じて固定の値として使うという運用が現実的です。
なお、段取りや検査といった補助的な業務を担う人員の人件費については、価格(アワーレートの原資となる人件費総額)には含める一方で、その人員自体の作業時間は分母となる稼働時間には含めない、という扱いにするのが一般的な考え方です。
ステップ3:設備のアワーレートを計算する
設備のアワーレートも、基本的な考え方は人の場合と同じです。
設備費には、機械本体の減価償却費に加えて、その設備を動かすための電気代などの光熱費を含めて計算します。
人のアワーレートと同様に、設備ごと・機種ごとに年間を通じて固定の値として運用するのが基本です。
ステップ4:具体的な数値でシミュレーションしてみる
実際に架空の数値を当てはめて計算してみましょう。
ある工程で、次のような条件を想定します。
- 就業時間:8時間/日(年間就業時間2,000時間)
- 稼働率:80%(年間稼働時間は1,600時間)
- 人件費(給与・法定福利費の年間総額):480万円
- 設備費(減価償却費・電気代の年間総額):320万円
この条件をもとに計算すると、人のアワーレートと設備のアワーレートは次のようになります。
ある案件で、作業者の作業時間が2時間、設備の稼働時間が1.5時間かかったとすると、直接製造原価は次のように積み上がります。
| 区分 | 計算式 | 金額 |
|---|---|---|
| 人の直接製造原価 | 3,000円 × 2時間 | 6,000円 |
| 設備の直接製造原価 | 2,000円 × 1.5時間 | 3,000円 |
| 合計 | - | 9,000円 |
このように、実際の数値を当てはめてみることで、自社の見積り単価の土台となる直接製造原価がどのように積み上がっているかを具体的にイメージできます。
上記の数値はあくまで一例ですので、自社の人件費・設備費・稼働率に置き換えて試算してみることをおすすめします。
自社の数値でアワーレートを算出してみたい方は、無料のエクセルテンプレートもあわせてご活用ください。減価償却費や電気代が社内で把握できていない場合でも、分かる範囲の数字から概算できる構成になっています。
見積り精度を左右する「標準時間」の考え方
前章で算出したアワーレートは、それだけでは見積り単価になりません。
実際の原価は「アワーレート×時間」で決まるため、掛け合わせる時間の精度が低ければ、どれだけ丁寧にアワーレートを計算しても、見積り全体の精度は上がらないからです。
そして現場の作業時間には、正味の加工時間だけでなく、工具交換や手待ち、休憩といった避けられないロスが必ず含まれています。
この章では、こうした実態を織り込んで時間を見積もるための「標準時間」という考え方と、その内訳、そして現場で運用する際のポイントを解説します。
標準時間=正味作業時間+余裕時間
標準時間は、単純な正味の作業時間だけでなく、現場で実際に発生するさまざまなロスやゆとりを織り込んで設定します。
余裕時間は、性質に応じて主に次の4種類に分けて考えます。
| 余裕時間の種類 | 内容 |
|---|---|
| 作業余裕 | 工具交換など、作業に付随して偶発的に発生する業務 |
| 職場余裕 | 手待ちや材料切れ、設備点検など、職場側の事情で生じる時間 |
| 人的余裕 | トイレや水分補給など、生理的な必要性による時間 |
| 疲労余裕 | 疲労の蓄積による作業ペースの低下を見込んだ時間 |
それぞれの余裕時間について、自社の現場実態に近いパーセンテージを設定し、正味作業時間に掛け合わせることで、より実態に近い標準時間を導き出すことができます。
目標時間は標準時間より短く設定する
標準時間をそのまま作業者への指示時間として使うのではなく、目標時間は標準時間よりもやや短く設定しておくことも実務上のポイントです。
標準時間と実際の作業時間を継続的に突き合わせることで、どの工程に非効率が生じているのかを客観的に検証でき、改善活動の優先順位づけにもつながります。
標準時間は生産計画とセットで運用する
なお、多品種少量生産の現場では、いつまでに何個作るべきかという指示が曖昧なままだと、作業者のペースが自然と緩みやすく、結果として標準時間を超過しやすいという傾向も見られます。
標準時間を設定するだけでなく、日々の生産計画とセットで運用し、進捗を日次・週次で確認する仕組みまで整えて初めて、標準時間は見積りの精度向上に役立つものになります。
アワーレートを実務に活かす3つのステップ
アワーレートと標準時間という2つの材料がそろえば、根拠のある見積り単価を計算できる状態になります。
ただし、案件のたびにゼロから計算していては手間がかかりすぎ、結局は元の「勘による見積り」に戻ってしまいます。
数値化の取り組みを一度きりで終わらせず、日々の業務として回していくためには、計算した結果を仕組みに落とし込むことが欠かせません。
この章では、アワーレートを見積り業務に定着させるための3つのステップを、コストテーブルの整備から日常の運用までの流れに沿って紹介します。
ステップ1:コストテーブルに落とし込む
毎回、案件ごとにゼロから原価を積み上げていては、見積りに時間がかかりすぎてしまいます。
そこで活用したいのが「コストテーブル」です。
コストテーブルとは、部品の重量や工程の種類ごとに、あらかじめ基準となる単価を定めておき、新規の見積り依頼が来た際に、その基準単価を当てはめるだけで概算の見積り単価を算出できるようにしたツールを指します。
アワーレートと標準時間をもとに、代表的な製品パターンごとの単価をあらかじめ用意しておくことで、見積り業務のスピードと精度を両立させることができます。
ただし、コストテーブルには例外が存在することにも注意が必要です。
たとえば、重量を基準にコストテーブルを設計している場合、軽量化された製品は、実際にはより高度な技術や長い加工時間を要するにもかかわらず、重量ベースの計算では安価な見積りが算出されてしまうことがあります。
コストテーブルはあくまで概算のための目安であり、特殊な仕様の案件では個別に補正するという運用ルールをあわせて定めておくことをおすすめします。
案件ごとの原価をさらに精密に追いたい方は、こちらの記事もあわせてご覧ください。
ジョブコスティング(個別原価計算)とは?多品種少量生産で「隠れ赤字」をなくす導入5ステップ
まずは自社の数字でコストテーブルの土台を作ってみたい方は、無料のエクセル原価計算テンプレートもあわせてご活用ください。
ステップ2:定期的にメンテナンスする
人件費や電気代、材料費は年々変動します。
一度算出したアワーレートやコストテーブルをそのまま放置してしまうと、実態とのズレが徐々に大きくなり、気づかないうちに利益を削りながら受注を続けることになりかねません。
少なくとも半年に一度、材料価格やエネルギー価格の変動が大きい業種であれば四半期に一度は、アワーレートとコストテーブルの前提条件を見直すタイミングを、あらかじめ社内のスケジュールに組み込んでおくことが望ましいといえます。
ステップ3:1日の作業量と進捗管理をセットで運用する
アワーレートに基づいて算出した見積り単価も、現場の作業が計画通りに進まなければ意味を持ちません。
1日あたりの作業量の目安を決め、進捗を日次で確認する仕組みをあわせて運用することで、標準時間からの乖離を早期に発見し、継続的な改善につなげることができます。
利益を確保しようとするあまり見積り単価を過度に引き上げてしまうと、今度は受注そのものを失ってしまうリスクもあるため、原価の精度向上と、現場の生産性向上は、両輪として取り組む必要があります。
導入・運用時の注意点
ここまでの手順どおりに進めれば、アワーレートを見積り業務に組み込む道筋は見えてきます。
一方で、実際に導入した企業からは「計算に手間がかかりすぎて続かない」「現場から反発を受けてしまった」といった声も聞かれます。
アワーレートは数字を出すこと自体が目的ではなく、見積りと価格交渉に使える状態にして初めて価値を持つものです。
この章では、導入を途中で止めてしまわないために、進め方と運用の面で押さえておきたい3つのポイントを整理します。
スモールスタートで主要製品から始める
最初から全製品・全工程を対象にすると、情報収集や計算だけで時間がかかりすぎてしまい、運用が定着する前に頓挫しかねません。
まずは売上や案件数の多い主要な製品群、あるいは代表的な工程に絞ってアワーレートとコストテーブルを整備し、運用しながら対象範囲を段階的に広げていくほうが、現実的かつ継続しやすい進め方です。
個人差ではなく工程・ライン単位の平均値として運用する
アワーレートは、特定の作業者個人の能力や評価を測るための指標ではありません。
工程やラインといった単位で平均値を算出し、その数値を年間を通じて固定的に使うという運用が基本です。
個人差を追及する目的で使ってしまうと、現場の協力が得られにくくなるだけでなく、本来の目的である見積り精度の向上からも外れてしまいます。
見積書に落とし込める形に整えておく
算出したアワーレートやコストテーブルは、社内資料にとどめず、見積書の内訳として提示できる形に整えておくことも重要です。
特にこの点は、算出した原価情報を、実際の価格交渉の場でどう活用するかという視点にもつながります。
自社のコスト構造を根拠として示せる状態にしておくことが、取引先との建設的な交渉の土台となります。
算出した原価を実際の値上げ交渉に活かしたい方は、こちらの記事もあわせてご覧ください。
中小企業の価格転嫁とは?値上げではなく「経営」として取り組むべき理由と実践ステップ
また、まずはExcelで簡易的に管理を始めたいという方は、こちらの記事もあわせてご参照ください。
中小製造業のためのエクセル原価計算入門|材料費・労務費・間接費の管理法
算出したアワーレートを、見積りや価格交渉で実際に使える状態にするのが難しい場合は、専門家に伴走してもらう選択肢もあります。
まとめ|アワーレートは「稼ぐ力」を数字で語るための共通言語
アワーレートとは、人と設備それぞれの「1時間あたりのコスト」を数値化したものであり、実際の作業時間・稼働時間と掛け合わせることで、見積り単価の土台となる直接製造原価を導き出す考え方です。
稼働率の把握から始め、人件費・設備費をもとにアワーレートを算出し、作業時間と余裕時間からなる標準時間を組み合わせることで、勘や経験に頼らない、根拠のある見積りが可能になります。
算出したアワーレートは、コストテーブルとして整備することで日々の見積り業務のスピードと精度を両立させ、さらには取引先との価格交渉における客観的な根拠としても機能します。
まずは自社の主要な製品群から、アワーレートの算出に着手してみてはいかがでしょうか。
問い合わせ
当サイトでは、中小製造業を対象に、
経営数値の整理、原価計算の考え方、利益構造の見直し、現場と経営の接続といった観点から、個別の状況に即した整理と助言を行っています。
無料相談を含め、原価計算に関する確認や、各種コンサルティングについての問い合わせを受け付けています。
課題が明確でなくても構いません。
現状の違和感や悩みを言語化するところから対応していますので、問い合わせページよりご連絡ください。
筆者紹介
吉岡翼(中小企業診断士)
付加価値創造ラボ主宰
中央大学法学部卒。独立系コンサルティングファームにて東証プライム上場企業から中小製造業の経営支援に従事。
独立後は、「人と企業の理想を、現実に変える力に」を理念に価格転嫁や生産性向上の支援に注力している。